经历数十年技术迭代,3D打印正摆脱“小众技术”的标签,迈向更大规模的产业应用。它通过材料逐层叠加完成制造,与传统减材加工相比,可省去模具、夹具和多道工序,在复杂结构、定制化、轻量化零部件生产中优势突出。当前行业最明显的变化,是增长动力不再只由工业级市场推动,而是转向“工业级+消费级”双轮并进。
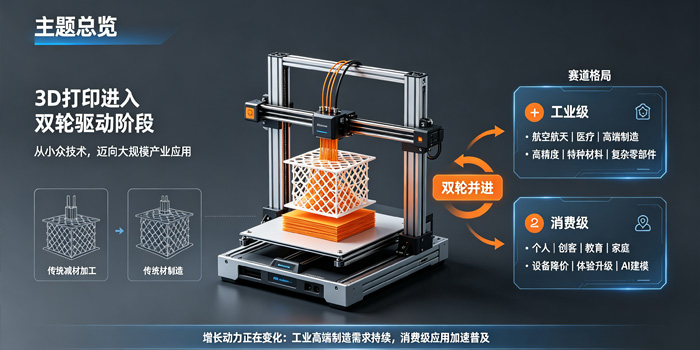
慧博智能投研的深度报告指出,3D打印已形成较为清晰的双赛道格局。工业级主要服务航空航天、医疗等高端制造,强调高精度、特种材料和复杂零部件;消费级则面向个人、创客及教育用户,设备价格已下探至千元级,应用集中在创意制作、教学、文创和家庭场景。
全球扩容,消费级成为重要增量
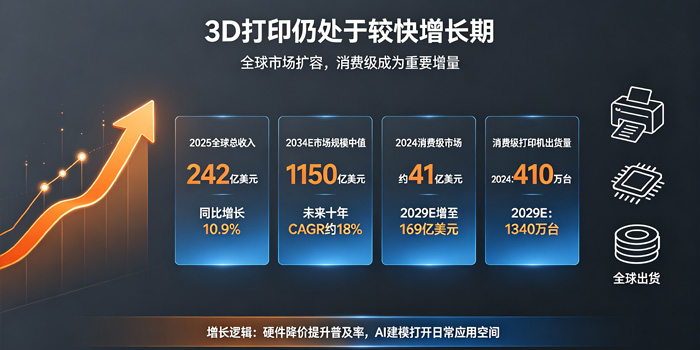
从市场空间看,3D打印仍处在较快增长期。相关数据显示,2025年全球3D打印总收入达242亿美元,同比增长10.9%;预计到2034年,市场规模预测中值可达1150亿美元,未来十年复合增长率有望达到18%。
消费级市场的爆发更值得关注。2024年全球消费级3D打印市场规模约41亿美元,预计2029年增至169亿美元,复合年均增长率达33%;同期消费级3D打印机出货量预计从410万台提升至1340万台。
其核心逻辑在于,3D打印正从“能不能打印”转向“好不好用”。自动调平、断料检测、断电续打、高速运动、多材料管理、状态监测等功能不断成熟,过去需要用户自行组装、调试的复杂流程,正逐渐变成“开箱即用”。
AI降低建模门槛,“创意即产品”走向现实
硬件降价解决了设备普及问题,AI则在攻克3D打印另一大痛点——建模门槛。
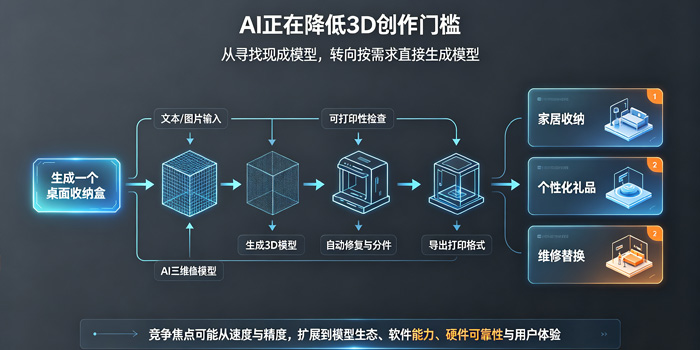
过去,普通用户想打印个性化产品,往往要掌握专业三维建模软件;如今,AI已能通过文本或图片生成3D模型,并进一步完成重网格、可打印性检查、自动修复、分件以及打印格式导出。用户获取模型的方式,也从“寻找别人做好的模型”,升级为“按自己的需求直接生成模型”。
这意味着,3D打印的应用场景有望从手办、模型等兴趣消费,延伸至家居收纳、维修替换、个性化礼品等日常需求。AI与硬件结合后,行业竞争逻辑也可能从单纯比拼打印速度、精度,转向模型生态、软件能力、硬件可靠性和用户体验的综合较量。
中国企业占据消费级优势,产业链迎来协同机会
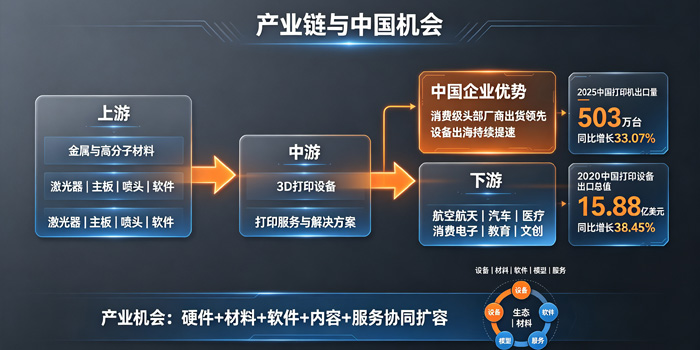
产业链方面,3D打印上游主要包括金属、高分子等材料,以及激光器、主板、喷头、软件等核心零部件;中游为3D打印设备和服务商;下游覆盖航空航天、汽车、医疗、消费电子、教育、文创等领域。
其中,中国企业在消费级市场已形成较强竞争优势。按出货量计算,全球消费级3D打印头部五家厂商均为中国企业。与此同时,中国设备出海持续提速。报告数据显示,2025年中国3D打印机出口量达到503万台,出口总值15.88亿美元,分别同比增长33.07%和38.45%。
展望未来,3D打印行业的增长逻辑正在变化:工业级市场继续受益于航空航天、医疗等高端制造需求;消费级市场则在设备降价、体验改善、AI建模和国产设备出海推动下加速普及。与此同时,“打印农场”等分布式柔性生产模式开始出现,3D打印正由一台设备、一种制造技术,逐渐向“硬件+材料+软件+内容+服务”的生态体系演进。
从产业趋势看,3D打印真正值得关注的已不只是设备销量增长,而是AI降低创作门槛后,个性化制造需求能否被进一步激活,以及由此带来的材料、零部件、设备、软件与打印服务全产业链扩容机会。
